Archives: Insights

Topics
Clear filter
Industries
Clear filter
Content Formats
Clear filter
Regions
Clear filter
/
Consumer Outlook: Guide to 2026

Consumer Outlook: Guide to 2026

家計の経済状況には、すでに支出への慎重さが定着している インフレに起因する節約志向は薄れつつあるものの、消費者は再びの「再調整」を警戒している。所得層や地域を問わず、経済・政治の変動が消費者の慎重な姿勢を後押ししている。 長期的な安定性への信頼が低い中、消費者は変動性を「ニューノーマル」として受け入れている。彼らは手頃な価格と同様に、ブランドに感情的な安心感を求めている。 消費者の経済状況は昨年とほぼ変わらないものの、自身の状況に対する認識は大幅に改善している。 世界の消費者心理は前年比で比較的横ばい 2025年に「1年前より経済状況が改善した」と回答した消費者の割合は、2024年上半期の調査結果と一貫していた。「悪化した」と回答した世界の消費者は、わずかに(0.6%)増加した。 楽観ムードの回復が遅れている市場である米国でさえ、「1年前よりはるかに悪化した」と答えた回答者の数は、2024年7月から現在にかけて半数以下に減少し、わずか8.5%となった。米国におけるこうした前向きな変化により、FMCG(日用消費財)製品の平均支出額は4%増加した。しかし、1回の買い物あたりの平均購入品数はほぼ横ばいのままである。 1年前と比べて、ご家庭の経済状況は良くなりましたか、それとも悪くなりましたか? 「悪化した」と回答した消費者のうち、大多数(73%)は、生活費の上昇が経済状況の悪化の原因だと考えています。 景気減速(39%)と雇用の不安定さ(30%)も、この消費者心理に影響を与える主要な要因です。消費者は(昨年と比較して)これらすべての圧力からわずかな安堵感を感じていると報告していますが、「地政学的紛争」の影響を懸念する人の割合は12%から14%に上昇しました。 過去1年間で北米や欧州連合(EU)の多くの市場において楽観的な見方が高まったものの、インドや中国といった他の主要市場と比較すると、これらの市場では依然として「生活が厳しくなった」と感じる消費者が多い。トルコ、チリ、オーストラリアも引き続き苦境にあり、2025年には(2024年と比較して)より多くの消費者が「生活が厳しくなった」と感じている。 経済状況に対する楽観度は地域や国によって大きく異なる 2026年の消費動向を左右する最大の懸念事項 インフレは世界中の消費者にとって依然として課題であり、食料価格の上昇や景気後退の可能性について深い懸念を抱き続けている。 昨年報告された通り、消費者は公共料金、生活水準、雇用の安定について懸念を抱いています。消費は続いているものの、高止まりする物価、関税、高金利が継続しているため、消費者は厳しい選択を迫られ続けています。 消費者の懸念事項の多くは前年比で比較的横ばいでしたが、2026年に向けての全体的なランキングにはいくつかの顕著な変化が見られます。昨年、消費者は地球温暖化や環境問題への懸念が高まっていると報告し、この懸念事項は第4位にランクインしました。今年はかろうじてトップ10入りを果たし、第9位となりました。 一方で、国際紛争や戦争への懸念は5位から2位へと上昇し、わずか1年前から 9ポイント上昇しました。政治的混乱も7位でトップ10入りしており、昨年比で2.4ポイント上昇しています。地政学的紛争が継続・激化している中、特にそうした紛争が深刻な経済的影響をもたらしていることを考えれば、これらの問題が最大の関心事となっているのは驚くことではありません。…
CMO展望:2026年ガイド

CMO展望:2026年ガイド

過去10年間が混乱によって定義されてきたとすれば、2025年はその傾向がさらに深まったと言える。CMOは、貿易政策の変化、地政学的不安、景気減速の脅威など、新たな不確実性の波と戦っており、リアルタイムで戦略の再調整を迫られている。 消費者もまた、再び「新常態」に適応し、慎重さがデフォルトになりつつある。買い物客は、次の破壊を予期しながら予算を最大限に活用しようとするため、ブランドに対する選択と要求がより厳しくなっている。このシフトは、価値、信頼、品質の正確なバランスを生み出すよう組織に持続的な圧力をかけている。マーケティング・リーダーはこの方程式の中心にいることに気づき、期待が高くリソースが乏しい環境の中で結果を出すことを課せられている。 「予算の配分が判断に基づく時代は終わった。予算配分が判断に基づいて行われる時代は過ぎ去り、より事実に基づいたものとなり、1ドル1ドルが以前よりもずっと吟味されるようになった」。 -コティ、マーケティング・オペレーション・ポートフォリオ・マネジメント、グローバルSVP、マーク・クーパー氏 すべてのマーケティング・ドルは、今や顕微鏡の下にある。企業がコスト削減を求め、マーケティング予算が削減の対象になることが多い中、CMOは、永続的なブランド・ロイヤルティを提供しながら、認知度と成長を促進する戦略的価値を示すという重要な立場にある。CMOは、賢く予算を使うだけでなく、インパクトを証明しなければならない。 プレッシャーは明白だ:CMOの74%が、マーケティングのROIを証明することがより厳しく求められていると答えている。 しかし同時に、予算を確保するために他の事業部門よりも努力しなければならないと答えたのは34%に過ぎず、 自社ブランドが競合他社よりも今日の経済環境の影響を受けていると感じているのは38%に 過ぎない 。これは、現在の課題が普遍的なものであるという共通認識を示唆している。 。 さらに状況を複雑にしているのは、データの爆発的な増加である:かつてないほど多くの情報が手元にあり、オフプラットフォーム(ソーシャル、プログラマティック)とオンプラットフォーム(リテールメディアネットワーク、RMN)のチャネルが混在し、複雑さを増している。マーケティングリーダーは、断片化されたデータソースを統合し、部門横断的な価値を提供し、最高のパフォーマンスを発揮するチャネルに向けて投資を最適化する、単一の実行可能なビューにすることが課題となっている。 彼らはこの課題に立ち向かっているだろうか? データ、意思決定、ROIの推進 この問いに答えるため、NIQは地域、業種、組織規模を問わず、影響力のある企業のCMOおよびマーケティングの上級意思決定者250人以上を対象に調査を実施し、彼らがどのように取り組んでいるかについての知見を得ました: アンケートの回答や質的インタビューから得られた知見から、マーケティングリーダーは矛盾に満ちた状況を乗り越えていることがわかった。 このような課題を解決するために、NIQは次のように述べている。 CMOの展望:2026年への指針は、戦略的な羅針盤として機能し、明確さ、ベンチマーク、先見性を提供することで、より賢明な投資決定を導き、来年以降の成長を解き放ちます。

EC販売は微増の前年比約1%上昇 -2024年 主要ゴルフ用品市場-

EC販売は微増の前年比約1%上昇 -2024年 主要ゴルフ用品市場-

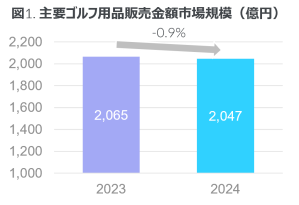
2024年ゴルフ市場はほぼ前年と同程度  2025年2月13日  NIQ/GfK Japanは、全国の主要ゴルフ用品取り扱い店およびインターネット販売の実績をもとに、2024年の主要ゴルフ用品*1販売動向を発表した。【概要】・2024年の主要ゴルフ用品販売金額市場規模は、前年と同等の市場規模を維持する結果となった。・販売チャネル別では、店頭での販売比率が減少した一方で、インターネットでの販売が上昇する結果となった。・ゴルフクラブについては、前年を下回ったものの、わずかな減少幅に抑えられた。 平均単価の上昇により市場規模2047億円を維持 【主要ゴルフ用品販売動向】 2024年はここ数年続いている物価の上昇に加え、猛暑日や降水量の増加等によるゴルフ場における入場者数の減少が影響することでゴルフ用品全体の市場規模が縮小することが懸念された。  そのため、多くの品目において販売数量が減少したものの、平均単価は上昇しているため販売金額の大幅な落ち込みが抑えられ、図1の通り前年と同等の市場規模2047億円を維持する結果となった。  インターネット販売は上昇傾向 【インターネットでの販売比率が上昇】 主要なゴルフ用品に関する店頭とインターネットでの販売構成比では、図2にあるようにインターネットでの販売構成比が前年に比べ0.9%上昇した。  店頭での販売実績は2023年の水準を下回り苦戦を強いられた一方で、インターネットの販売比率が前年に比べて上昇する結果となった。特にゴルフクラブについては、どの品目においても販売数量が軒並み増加し、インターネットを通したゴルフ用品販売の拡大がうかがえる形となった。 ゴルフクラブの販売市場は堅調に推移 【ゴルフクラブの販売が微減にとどまる】 ゴルフクラブの販売は、年間を通じて新製品の販売が堅調であり、上期においては2月の新製品の販売が好調に推移し、年間で最も大きな盛り上がりを見せた。その後に発売された新製品も相応の売れ行きとなり、11月には新製品に加えセール品の販売も一定の好調ぶりを見せた。  しかし、2023年は秋商戦でのセールで大きな盛り上がりがあり、それに対して2024年の秋商戦ではそこまでには至らなかったことから、最終的には前年に比べて若干の減少にとどまる結果となった。  近年、新製品の価格が毎年上昇しているため購入のハードルが高まりつつあるが、発売前の事前予約は相当量あるとの声も多く、新製品に対するゴルファーの反応は依然として高いことがうかがえる。 *1. ゴルフクラブ、ゴルフボール、キャディバッグ、ゴルフシューズ、ゴルフグローブ <以下よりpdfをダウンロードいただけます>↓ダウンロード (PDF)…

食品市場の36%を占めるスナックカテゴリーの売上数量が回復傾向 -USとEUの市場トレンド-

食品市場の36%を占めるスナックカテゴリーの売上数量が回復傾向 -USとEUの市場トレンド-

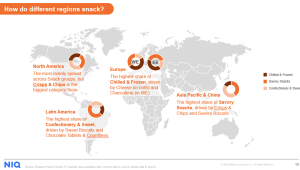
36%の食品市場を占めるスナックカテゴリー アメリカと西ヨーロッパの食料品市場において、スナックカテゴリーが売り上げの36%を占めることが明らかになった。スナックカテゴリーは、他のカテゴリーに比べてインフレの影響を受けにくく、価格が昨対比で5.6%上昇しているにも関わらず、緩やかな販売数量の回復 (+0.6%) の兆しを見せている。この背景には、インフレにより消費者がスナックを低コストの食事代わりとみなす生活習慣の変化も影響していると考えられる。 冷蔵&冷凍食品が伸張 スナックカテゴリー内の各セグメントでは異なる動きが見られ、チルド&フローズンのセグメントが+2.8%で販売数量の伸びを牽引している一方で、キャンディーやチョコレートを含むコンフェクショナリー&スイートのセグメントは価格上昇の影響を最も受けており(+8.3%)、販売数量は減少傾向にある。また、ポテトチップス等のセイボリースナックも価格上昇の影響を大きく受けているが、販売数量はわずかに伸びている(+0.2%)。 エリア別の動向 北米でスナックグループは最も均等に分散して成長しているが、ポテトチップスとチップスのスナックが最も伸長しているカテゴリーである。 南米での人気カテゴリーは個数売りと量り売り含め、チョコレート&スィーツが最も人気がある。 ヨーロッパでは冷蔵と冷凍食品が伸びており、西ヨーロッパではハムやソーセージなどお肉の惣菜関連が良く、東西両方のヨーロッパでチーズの売上が良い。 中国を含むアジアパシフィックでは、塩味の効いたスナック菓子の人気が高い。 NIQ Full View360℃の視座で貴社をサポート

2024年、そしてその先のブランドとは?

2024年、そしてその先のブランドとは?

今日のブランドとは 知覚がすべてであり、それがプライベート・ブランドが成長への道を歩み続けてきた理由だと主張する人もいる。 「ブランド・ロイヤルティという概念は、競合他社がより安い価格を提示しているにもかかわらず、買い物客がどれだけ自分のブランドに固執するかで測られることが多い。価格主導の今日の経済では、ロイヤルティはそれほど明確ではありません」と、NIQのマーケティング&コミュニケーション担当副社長、ローレン・フェルナンデスは言う。 最近の世界的な調査によると、世界の回答者の62%が、価格が安いので新しいブランドを試してみたいと答えています。また、36%の消費者が、価格が安いからいつものブランド以外を買う気になると答えている一方で、品質が信頼できないから一番安い商品を買うのを避けると答える消費者(16%)もいる。 「プライベートブランドと有名ブランドの差は縮まり続けており、今日、ブランドの土俵がいかに根本的に異なっているかを物語っている」とフェルナンデスは言う。ブランドの “名前と知名度 “よりも、手頃な価格や品質など、消費者の具体的な期待に応える信頼性と評判が重視されるようになっている」。 ストア・ブランドは、消費者の複数のニーズを満たすことでブランド・エクイティを築くことに成功しており、所得水準に関係なく、すべての消費者の目に望ましいブランドとして映るようになりつつある。実際、最も経済的に余裕のある世帯でさえ、プライベートブランド商品に対して最も好意的な意見を持っており、米国の高所得者(10万ドル )の 72%が、プライベートブランドはナショナルブランドの良い代替品だと思うと答えている。 出典:1) NIQ 2024消費者展望調査、2) NIQ消費者調査。PLMA消費者調査レポート ブランドの文化資本 これから説明するように、消費者のアイデンティティ、ライフスタイル、願望に語りかける製品の能力は、主要な購買動機となっている。純粋なコスト・ベネフィット・レシオは、消費を促す複数の要因のひとつに過ぎない。小売業者やメーカーは、ブランドを、消費者が必要だと感じるものへと駆り立てるシグナルとして考え始める必要がある。消費者によれば、世界の回答者の5人に1人近くが、共感できるブランドを見つけるのに苦労していると答えているのが現実だからだ。 例えば、アメリカの若い買い物客の間でプライベートブランドに対する認識が変化していることを見てみよう。調査対象となったZ世代とミレニアル世代の70%が、プライベートブランドはナショナルブランドと同じくらい優れており、より高い金額を支払ってもいいとさえ答えている。団塊の世代とは異なり、若い消費者はプライベートブランド商品に対して、退屈だとか、味気ないといった先入観を持っていない。プライベートブランドが示す世代間の勢いは、ブランドが自らの価値観を特定の消費者にとって最も重要な特徴に結びつけることができれば、競争の土俵を平らにすることができることを証明している。 ブランド・エクイティへの実際の投資…