了解台灣的餐飲通路消費者
OPUS (餐飲通路消費用戶研究,On Premise User Study) 是餐飲通路消費者數據和見解的豐富來源,讓您能夠了解消費者、品牌、 品類、通路和場合之間不斷變化的關係。 OPUS 旨在幫助您了解在何處以及如何接觸目標消費者,並圍繞利潤最豐 厚的餐飲通路消費者塑造您的品牌、行銷和銷售策略 OPUS 每年兩次對 3501名台灣餐 飲通路消費者進行調查,並按年 齡、性別和地區劃分。 量身訂制的見解包括核心市場特 定的餐飲通路消費通路和場合行 為。…

OPUS (餐飲通路消費用戶研究,On Premise User Study) 是餐飲通路消費者數據和見解的豐富來源,讓您能夠了解消費者、品牌、 品類、通路和場合之間不斷變化的關係。 OPUS 旨在幫助您了解在何處以及如何接觸目標消費者,並圍繞利潤最豐 厚的餐飲通路消費者塑造您的品牌、行銷和銷售策略 OPUS 每年兩次對 3501名台灣餐 飲通路消費者進行調查,並按年 齡、性別和地區劃分。 量身訂制的見解包括核心市場特 定的餐飲通路消費通路和場合行 為。…
随着消费者生活水平的不断提高以及对品质生活的不断追求,洗碗机的诞生迎合了消费者需求。目前,中国市场中洗碗机类型分为嵌入式与独立式,其中嵌入式包含一般嵌入、水槽式以及2017年新推出的抽屉式。中国洗碗机市场中参与者的数量不断增加,从厂商角度来看,许多白电、黑电厂商纷纷布局洗碗机市场,试图占领一席之地。 据捷孚凯(GfK中国)洗碗机全国市场零售监测数据显示,2017年1月至8月,中国市场在售的洗碗机品牌数量由34个增长至52个,增长数量达18个。同时洗碗机产品型号数量从167个增长到269个,增幅较为明显。同时洗碗机作为炙手可热的厨房新品,各厂商纷纷布局线上与线下市场,双管齐下,使得市场竞争日渐激烈。 据捷孚凯(GfK中国)洗碗机全国市场零售监测数据显示,价格段方面,线下市场中产品均价在5700元至6000元,同时线上市场的价格段集中在3500元至4000元。零售均价出现差异的主要原因在于厂商在线下零售渠道铺陈的产品更多是嵌入式洗碗机。 据捷孚凯(GfK中国)洗碗机全国市场零售监测数据显示,线下市场中嵌入式洗碗机零售量占比接近81% ,而线上市场中嵌入式洗碗机与独立式洗碗机零售量占比则难分伯仲。在未来,伴随着市场的觉醒,洗碗机或将是中国厨房的新主角。
新零售时代助力高端零售市场稳中向好 中国整体消费电子产品市场中线上市场不断趋于饱和,使得零售格局发生变化。在线上电商联合线下零售,打破线上与线下壁垒,融合全渠道发展的情况下,中国整体零售市场也将迎来新零售时代。在中国消费新零售的催化下,消费者也在经历由刚需消费转向发展消费,由标准化商品消费转向为定制化服务消费的过程。在此种由物质转向精神消费的升级格局中,更高价格、高品质、高服务的商品是未来中国电子消费市场的主流趋势。 据GfK中国消费电子产品监测数据显示,截止至2017年7月,中国整体年累计线下市场零售额同比增长7.0%,其中线下高端零售市场占整体市场18%,零售额同比增长8.1%. 同时线上市场零售额同比增长39.8%,其中线上高端零售市场占整体市场14%,零售额同比增长51.9%. 整体中国高端零售市场稳中向好,趋优消费成为未来市场趋势。 高端零售市场应注重差异化服务 为了顺应市场中的消费升级,除融合线上线下渠道优势与转型高端商品销售外,更应注重高附加值商品背后优质的服务体验。对于高端零售市场来说,应提升产品的开发、陈列、培训以及服务等方面,为消费者提供更好的场景服务体验。在区域高端零售市场中,各大零售商紧跟趋优消费的步伐,顺应新零售时代消费升级的改变,为消费者提供由商品到生活方式的购物理念。 以顺电升级苏州时代广场旗舰店为例,原木质感的空间搭配使店内整体调性温暖、自然,给人温馨和以人为本的感觉。同时摒弃了导购推荐购买方式,推出由顾客主导的主动购买理念。在服务场景中增设人文休闲区域,奠定了休闲的生活品质基调,营造出低调有质感的高端购物环境。 定制化、差异化场景或将是未来高端零售市场的发展趋势 随着线上市场红利的消失及流量成本的提高,如何将消费人群引流至线下市场成为零售商们面临的新课题。顺电差异化旗舰店模式是一种符合高端市场未来趋势的新尝试。在未来,各零售商在注重高端商品的同时,为消费者提供差异化的服务理念,找准自身定位,才能在未来高端市场中赢得一席之地。
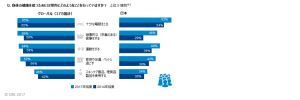
GfKは17カ国、23,000名のインターネットユーザーに対し、健康維持方法についての調査を実施し、その結果を発表しました。 【概要】 ・グローバルでは、65%が健康維持のために「十分な睡眠」と「健康的な食事」を実施。 ・グローバル、日本ともに健康維持に対する意識の高まりが顕著に。 世界17カ国の23,000名に、身体の健康を保つために日常的にどのようなことを行っているかを尋ねました。グローバル(17カ国計)の結果をみると、「十分な睡眠をとる」、「健康的な(栄養のある)食事をする」が共に65%、「運動をする」が64%、「家族や友達、ペットと過ごす」が62%で上位4項目となりました。2014年の調査結果※1と比べると「睡眠を十分にとる」の割合は変化がなかったものの、「健康的な食事をする」は7%ポイント、「運動をする」は5%ポイント、「家族や友達、ペットと共に過ごす」は6%ポイント上昇しました。また、「テクノロジー機器の使用を控える」や「特定の食事制限を行う」も10%ポイント以上上昇するなど、その他の項目でも上昇が見られました。「クオリティ・タイム」に対する考えや、健康を保つためにすべきことに対する理解が世界的に深まっていることが伺える結果となりました。 日本の状況をみると、最も多くの人が行っているのは、「十分な睡眠をとる」で63%に達しました。次いで、 「運動をする」(49%)、 「健康的な(栄養のある)食事をする」(46%)、 「家族や友達、ペットと過ごす」(44%)となりました。 2014年の調査と比べると、すべての調査項目で実施者の割合が上昇しました。特に「健康的な(栄養のある)食事をする」は17%ポイント上昇しており、食生活面での意識が高まっていることが伺えました。 ※1. 2014年の調査対象はオランダを除く16カ国21,000名※2. 「十分な睡眠をとる」、「健康的な(栄養のある)食事をする」、「運動をする」、「家族や友達、ペットと過ごす」、「スキンケア製品・理美容製品を使用する」、「瞑想やリラクゼーションをする」、「テクノロジー機器を使わない」、「特定の食事制限を行う」、「ハーブセラピー、ホリスティック療法、代替医療をする」、「歯、目、肌などの美容整形や保存療法をする」の10項目のうち上位5つを抜粋 — 調査概要 — 調査国: 世界17カ国( アルゼンチン、オーストラリア、 ベルギー、ブラジル、 カナダ、中国、フランス、ドイツ、イタリア、日本、メキシコ、オランダ、ロシア、韓国、スペイン、イギリス、アメリカ合衆国) 調査対象:…
2017年9月19日,由中国制冷空调工业协会、中国节能协会指导,产业在线携手《制冷与空调》联合举办的“2017中国暖通制冷空调产业发展年会”在京召开。本届大会以“冷暖智造·新探索”为主题,邀请到政府和高校领导,以及专家学者、上下游厂商、技术骨干及金融机构等专业人士,共同就当下暖通制冷空调产业发展的机遇和挑战展开讨论。捷孚凯(GfK中国)家电事业部总监蔡凌受邀出席并发表主题演讲。 中国节能协会秘书长宋忠奎和制冷空调工业协会秘书长张朝晖为大会进行开场致辞。来自中国社科院、美芝、松下、海尔空气能、长虹、美的暖通、TCL、格力等的专业人士,分别就宏观、制冷剂、行业未来、钢铁市场、线上渠道、产业特点和趋势以及海尔空气能发表演讲。 捷孚凯(GfK中国)家电事业部总监蔡凌在下午的“空调主题论坛”中发表题为“探析全球空调市场的转型升级”的演讲。蔡凌首先对全球空调市场情况进行介绍,2016年全球空调零售市场走好,然而受经济低迷的影响,拉丁美洲增长乏力。 具体到中国市场,2017年一季度中国空调市场延续了2016年的良好态势,零售额增长超20%,处于全球领先的位置。随后,蔡凌就全球空调市场的特点分别进行了阐述,首先节能环保产品已成为市场主旋律,中国变频产品在市场中的占比或向欧美市场靠拢,同时国产品牌引跑全球变频空调市场,韩系品牌在变频市场也快速跟进,变频智能新品占比较高。 其次,中国空调智能率领先全球,而中国的巨大体量也正在影响智能家居的世界格局,智能市场终将是生态系统的竞争。此外,低效率渠道生存艰难,渠道集中度提升,线上市场是零售市场发展的主要推动力。在未来,空调产品或将向多元化趋势发展。
2017年上半年全球小家电市场零售额达215亿欧元(除北美地区) 2017年中国空气净化器市场零售总额预计达100亿元 “80”后成为中国市场消费主力军 中国消费者对产品健康方面的考虑日渐深化 新兴购物渠道的涌现助力中国小家电市场发展 在刚刚结束的IFA 2017中,家电产品中出现了众多中国家电企业身影。TCL、海信、长虹、华为和联想等都携新品亮相,展示中国企业硬实力的同时,也秀出中国的AI技术软实力。 在小家电方面,品牌厂商们纷纷借助IFA的平台推出新品,未来小家电产品将继续向智能化方向发展。(韩国品牌OZEN推出了真空料理机概念、博朗电熨斗安装“iCareTec”智能控制系统、三星针推出具有超高吸力的手推式吸尘器POWERstick PRO、科沃斯、iRobot等品牌主推配有智能导航功能的扫地机器人) 据GfK数据显示,2017年上半年,全球小家电市场需求持续攀升,除北美地区外的全球市场仍然保持着8.4%的同比增长,零售额达215亿欧元(约合1677亿人民币)。其中,空气净化器、电动牙刷以及无线手持吸尘器成为中国消费者喜爱的热门产品,分别同比增长48%、161%和172%. 四大“助推器”助力中国小家电市场持续发展 1号“助推器”:中国市场消费群体升级 现阶段中国消费者的主力军由80后组成,相较于60和70后,其对新产品接受程度更高。一些新兴的小家电产品如负离子吹风机和无线手持吸尘器等更受欢迎,同时80后也更加愿意为服务、体验而买单。 2号“助推器”:智能家居关注度持续上升 据GfK零售监测数据显示,2016年智能家居市场零售总额为2091亿元,处于高速发展阶段,其中智能小家电零售额87亿元,预计带智能功能的小家电产品的比重将从2015年的1%扩大至2017年的4.5%. 诸多国内外企业已开始布局智能家居市场,例如苹果的HOMEKIT智能家居生态圈、谷歌通过ANDROID发展智能穿戴设备、三星收购SMARTTHINGS拓展智能家居平台、海尔打造智能家居U-HOME、小米的生态链品牌MIJIA以及华为的可穿戴智能设备等,通过手机的“一对一”和“一对多”的连接,开始建立生态系统的平台。 3号“助推器”:中国消费者健康概念日益深化 随着生活水平的提高,中国消费者对自身和家人的健康以及环境卫生的重视度不断上升。例如空气污染话题热度虽然有所下降,但消费者对空气净化器产品的关注度依然居高不下。据GfK全零售监测数据显示,2016年空气净化器市场零售总额为83.6亿元,同比2015年增长12.2%,预测至2017年年底空气净化器市场零售总额将达100亿元,增幅超25%. …
在中国,“新中产”已经不仅是消费群体定位的问题,而成了一句口号,一种品质消费的象征。 2017年8月11日,中关村在线发布“中产阶层科技消费调查报告”,该报告以中产阶层为调查对象,对中产阶层科技消费现状、趋势以及未来进行了多维度的解析。工信部电子商务协会副理事长唐生为发布会进行开场致辞,他谈到中国经济的变革已经到来,居民基本需求整体上已得到相对较好的满足,基本消费品增速也呈下行趋势。相比较之下,中高端和高品质产品及服务需求呈上升趋势,改善性消费快速增长。 随后,中关村在线总经理高迎兵在发布会上发表了精彩演讲,他表示强大的消费力让中产更具话语权,将会决定未来科技发展趋势。同时,中产消费追逐品牌底蕴,价格已经不能决定消费取舍。 随后,GfK中国区董事总经理周群谈到中国消费市场正在由在线消费主导,同时技术消费品市场依然保持增长的态势。2017年中国技术消费品(TCG)市场增长超过全球平均水平,手机和消费电子产品是最主要驱动力。消费者偏好优先选择具有先进技术以及优质服务的产品,智能类的产品很容易被中产消费者关注。 中关村在线总编承健在对报告进行解读时表示中产消费具备精选,精英,精致以及精明四大特征。同时,对“万能”型商品越来越缺乏兴趣,不盲目崇拜的同时对品质有更高的要求,更看重产品与自身价值观、生活态度的契合。最后,周群先生受邀参加中产阶层科技消费颁奖典礼,并为到场获奖企业颁奖。
融合,是当前各类产品技术和功能发展的整体趋势。将功能性、安全性和装饰性融为一体的“整体家居”概念,逐渐成为厨电产品新的发展趋势。据GfK监测数据显示,2017年第二季度嵌入式微波炉、蒸箱、烤箱和洗碗机在线市场零售量环比2017年第一季度分别增长了7.8%、57.5%、105.6%和84.6%. “中国制造”转型“中国智造”,厨电产品迎来结构功能升级 与以往多数厂商以低价作为卖点争夺消费者不同的是,随着“中国制造”向“中国智造”的转型,厨电产品也迎来了产品结构和功能的升级,这同时也是推动品牌集中度及整体均价上升的主要因素。 以油烟机为例,2017年1月至5月,厨电产品在线市场中,前十大油烟机品牌的零售额占整体在线市场的86%, 同时在线下市场中该比例达到87%. 随着市场竞争不断加剧,品牌集中度将进一步提高。 2017年5月线下市场中油烟机平均价格为3186元,相比2016年1月上升了28%. 线下主流价格区间为4000至6000元,零售量占整体线下市场的35.7%,增长了9%. 反观在线市场,2017年5月在线市场中油烟机平均价格为1720元,相比2106年1月上涨了16%,主流价格区间也由1000至2000元变为2000至3000元。 未来消费者将更加青睐高端智能化厨电产品 在“互联网+”概念的引导下, 消费者的生活变得更加智能化,随着一些智能手机和智慧大家电的普及,厨电产品也在向智能化方向不断前进。例如,配备WiFi互联、APP远程操控、云端共享菜单等功能的厨电产品的零售量占整体零售量的比例日益提高。 另外,随着智能化生活观念的普及,智能产品将会受到广大消费者的关注。同时,智能化在品牌间的渗透率将增大,未来智能与非智能产品的平均价格差也将逐渐缩小。以洗碗机为例,2016年7月智能洗碗机产品零售量仅占整体零售量的2.9%,而此比例在2017年5月已达到15.9%. 产品日益高端化,各品牌间的竞争也将愈发激烈,市场竞争也将逐步升级。同时,随着智能家居概念的不断普及,智能厨房也将受到消费者青睐。 在未来,功能更加丰富、外观更加时尚、更贴近装修风格的多样化高端厨卫家电将成为市场关注的亮点。各厂商须紧跟市场动态,不断进行产品升级,注重良性的价值链循环,才能构建自身的核心竞争优势。
进入2017年,阿里的“新零售”、京东的“京东之家”、小米的“小米之家”、迪信通的 “D.Phone”、乐语的“Brookstone”、苏宁的“YOUQU优趣“等为代表的新兴零售体验店如雨后春笋般涌现。国美电器更名“国美零售”,宣布向家庭休闲体验式卖场转型,正式宣告了第五次手机零售变革的“大平台”时代来临。 中国手机市场增长放缓,电商、厂商、连锁等多元流量红利枯竭成为这次手机零售变革时代的大背景,竞争区域也不再局限于线上或线下,大平台时代的参与方在追逐商业利益的驱动下,形成平台、流量、数据的多维无界竞争,决胜未来。 中国手机零售进入第五次时代变革 1987年,中国开始正式进入移动通信时代,手机已经在中国步入了第30个年头。中国手机零售市场经过最初的无序化竞争进入专业化运营后,连锁零售、运营商、电商、厂商相继主导,历经四次变革,到现在进入到了第五次变革期 — “大平台”时代。GfK结合中国手机零售监测数据,重现中国手机零售市场的发展过程,追溯历史,探究未来。 第一次变革:连锁零售引领(2004~2008年)。中国手机零售经历无序化竞争,进入专业化演进后,家电连锁和手机连锁强势圈地,快速整合,强者愈强,中小手机零售商受到巨大冲击。进入2014年,连锁零售成为中国手机市场的正规军,开始引领时代发展。 第二次变革:运营商渠道主导(2009~2012年)。2009年,中国3G元年,3G智能机几何级爆发,运营商依托巨额终端补贴,强势介入手机市场,运营商定制手机风行,“中华酷联”崛起,运营商渠道借势规模化扩张,划分势力范围,主导中国手机零售市场。 第三次变革:线上崛起(2013~2015年)。进入2013年,运营商超低端手机定制大幅放缓、成本压降等一系列调整削弱运营商手机市场主导权,以小米、荣耀为代表的互联网手机厂商和天猫、京东为代表的电商相互助益,成就了当时的互联网神话,而连锁零售成为主要的冲击对象。 第四次变革:独立店逆袭(2015~2017年)。2015年下半年,中国低线城市(T4及以下)手机市场消费升级红利爆发,以华为、OPPO、vivo等为代表的手机厂商,凭借线下独立零售店面的“门头圈地”运动,形成规模化快速扩张,一举成为中国手机市场第一阵营,同时成就独立店的逆袭。 第五次变革:大平台时代(2017年~未来)。进入2017年下半年,零售变革甚嚣尘上,以阿里、京东为代表的电商集团全力渗透线下,以“国苏迪乐”为代表的连锁集团店面转型升级,以“华米OV”为代表的厂商集团渠道扩张优化,成为大平台时代初期的外在表现;中国手机市场增长放缓,电商、厂商、连锁等多元流量红利枯竭成为这次手机零售变革时代的大背景;竞争区域也不再局限于线上或线下,电商、厂商和连锁成为该时代的主导角色,大平台时代的参与方在追逐商业利益的驱动下,形成平台、流量、数据的多维无界竞争,决胜未来,大平台时代赢家将最大化享受5G红利。 大平台时代特征简析 首先看多元流量红利枯竭成为大平台时代背景。据GfK中国手机市场零售监测数据显示,2017年上半年中国手机市场零售量规模2.32亿部,同比增长0.4%,相比去年同期大幅放缓,补贴、互联网、低线等红利相继消失,市场整体进入存量稳定期,电商、连锁、厂商多元流量红利枯竭,增长乏力,成为大平台变革的时代背景,突破转型成为必然。 其次是电商、连锁、厂商三方角力,争夺平台制高点。电商、连锁、厂商成为大平台时代竞争的三大主力,争夺平台制高点。电商平台凭借巨量资本、销售规模、海量数据、物流等优势,结合新科技、新产品、新体验高调下沉,对手机市场线下渠道形成冲击;传统连锁零售渠道不甘落后,采取智能转型、低线整合、线上合作、海外拓展、运营商进驻等多措施强化自身规模优势;厂商凭借产品多元扩展,智能生态、品牌价值、体验升级等方式推动体验店扩张,圈定势力范围。 再次是上层势力圈地,下层洗牌站队。大平台上层势力角力的同时,中小零售店面资金、物流、数据、规模等均处于弱势,将再次进入整合期,面临的更多是洗牌或站队,中小店面自身渠道品牌前景堪忧,渠道价值弱化,零售版图重构。 第四是流量红利枯竭,新智能体验店成新兴掘金点,Shopping Mall成新宠。由最初的进销差价,到运营商补贴、配件收益、厂商补贴、金融业务等,传统手机零售店面的收入结构一直都是以手机衍生收入的纵向叠加为主,但这种盈利模式遭遇增长瓶颈,而新奇特的智能硬件的兴起和优异的店铺引流效果,为店面收入带来横向扩张的机会,同时智能硬件仍然可以叠加衍生收入,为店面收入的增长带来新的机会。以互动化,智能化,体验化为核心的新兴智能体验店成为新兴掘金点,同时也成为大平台角逐者线下布局的主流业态,而Shopping…
如今,主力零售商都在通过O2O(Online to Offline)融合形成“两条腿走路”模式,并积极渗透线下低级别市场。在线与线下双线发展促使电商平台成为更加重要的渠道。 据GfK数据显示,2017年1月至5月,冰箱在线市场零售量占整体市场零售量的比例接近35%,比2016年同期增长了49%. 冰箱在线市场产品结构升级趋势明显 产品结构升级是冰箱行业的重要趋势,消费者对在线市场产品的品质要求越来越高。因此,在线市场逐渐改变过去以投放低端产品为主的策略,加大了对冰箱产品性能的重视,为消费者提供物美价廉的高性价产品。 据GfK数据显示,2017年1月至5月,在线市场中多门与对开门冰箱的零售额占比已接近50%. 在2000元以上的产品中,风冷冰箱在在线市场中的零售额占整体市场的比例超过90% ,同时智能冰箱在线市场零售额占比也高于线下市场。 在线市场促销节点推动冰箱产品结构升级 多门与对开门冰箱的快速增长是产品结构升级的重要标志,在促销节点也起到了举足轻重的作用,各电商与厂商均在多门与对开门上投放更多的促销资源以获取更大收益。 据GfK数据显示,2017年“6.18”当周,在线市场中多门与对开门冰箱的零售额份额超过55%,远高于2016年同期,同时零售额同比增长分别高达113%和99%,带动在线市场在2016年同期高基数的基础上再次实现高增长。 在未来,冰霜在线市场的规模预计仍将继续扩大,厂商若能借力电商平台进一步拓展自己的市场,抓住产品升级机会,也许能在今后的产业格局中开创一番新局面。
随着移动支付的迅速普及,消费者的购物体验也正在被改变。如今的消费者可以在移动端进行价格比较、商品预定、库存查询、私人订制等一系列提升购物体验的操作。 据GfK数据显示,2017年4月期间,15岁以上的中国消费者中有61%的人使用过社交软件、网上银行等手机应用,这一比例远高于美国的34%和英国的32%. 六成中国消费者使用过手机进行网购 无论是小型自动售货机还是大型商场,消费者都可以使用手机进行支付。同时,随着移动支付的普及,消费者网购的热情与日俱增。 据GfK数据显示, 2017年4月期间,有61%的中国消费者使用过手机进行网购,同比2014年4月增长了17%. 然而,在2017年同期,美国只有28%的消费者使用手机进行过网购,比例不及中国的50%. 值得注意的是,对于消费者来说相比于移动支付单方面的普及,他们更看重的是整体购物体验的提升。同时对于零售商而言,也可以借此机会增加客户黏性,提升利润。 未来NFC手机需从在线市场着手推进 在移动支付高速普及的今天,NFC(近场通讯技术)手机的也面临着角色上的转变。 2015年以前,在运营商定制和补贴的推动下,中国具有NFC功能的智能手机的零售量稳步增长,市场份额稳定在20%. 2015年,受到iPhone6新品上市的影响,NFC类型手机的市场零售量份额增长至25%. 2016年2月,苹果公司推出Apple Pay,使NFC的角色由运营商主导逐步向手机厂商过渡,但厂商推出基于NFC的手机支付功能(厂商Pay)的发展仍面临着支付宝和微信支付两大挑战。 同时,支付宝与微信支付开始向线下拓展,目前的覆盖率较高且场景体验完备,NFC近场通讯属于新的入局者,生存空间狭小。 未来,NFC支付需在线与线下的协同配合,从在线市场着手,大力推动NFC第三方支付,提高厂家pay的市场占有率。线下市场提供更多的使用场景,提高消费者日常NFC的使用频次。
自动驾驶汽车技术会给人们的日常生活带来巨大的改变,可是想要实现该项技术的广泛应用,任重而道远。 在普及的道路上,自动驾驶汽车技术面临着四大挑战:年轻消费者大多被概念所吸引、自动驾驶的保障系统、与之配套的安全基础设施建设和技术仍处于初期阶段。 自动驾驶是中国汽车市场具有高增长潜力的领域 根据SAE(美国汽车工程师学会)对自动驾驶的分级标准,目前全球市场中自动驾驶的车型处于1级Assisted(驾驶辅助)阶段和2级 Partial Automation(部分功能自动化)阶段,统称为高级驾驶辅助阶段(ADAS)。 2017年4月25日三部委联合印发了《汽车产业中长期发展规划》中明确指出到2020年,汽车DA(驾驶辅助)、PA(部分自动驾驶)、CA(有条件自动驾驶)系统新车装配率超过50%,网联式驾驶辅助系统装配率达到10%,满足智慧交通城市建设需求。 到2025年,汽车DA、PA、CA新车装配率达80%,其中PA、CA级新车装配率达25%,高度和完全自动驾驶汽车开始进入市场。” 由此可见未来自动驾驶在中国汽车市场的地位将举足轻重。 年轻消费群体对自动驾驶汽车持有积极态度 据GfK调研数据显示,年龄在25-34岁的群体中,74%的人表示对自动驾驶很感兴趣,然而年龄在55-65岁的人群中,仅有50%的人持相同观点。 事实上,年龄较大的消费者对于自驾的态度显得较为消极。年龄在55-65岁的消费者中有47%表示对自驾感到“一点都不”或“并不特别”感兴趣。 同时,年长消费者更倾向于将自动驾驶的汽车与无力、焦虑、受缚等感受联系起来。 例如,年龄在55-64岁的人群中30%会感到力不从心,而年龄在25-34岁的消费者拥有相同想法的仅为16%. 前沿消费者将成为自动驾驶领域关键群体 全球消费者将安全性视为“车联网”的最大优势。汽车制造商和技术公司需要进一步在这方面进行检验,以回应年长驾驶者对于汽车操控性的担忧。 前沿消费者是一个关键性群体,他们通常满足以下三个标准中的至少两则:早期尝试者,消费影响者及购物热衷者。 据GfK数据显示,前沿消费者中有80%表示他们认为自动驾驶特别、非常或是相当吸引人,而其他消费者仅有64%对此持有同一观点。…